Bangil (WartaBromo.com) – Usulan pengenaan denda administratif bagi wajib pajak yang terlambat menyampaikan laporan pajak daerah sebesar Rp 50.000 untuk wajib pajak orang pribadi dan Rp 100.000 bagi badan usaha di Kabupaten Pasuruan diklaim jauh lebih rendah dari daerah lain yang juga menerapkan kebijakan serupa.
Usulan tersebut sebelumnya mendapat sorotan dari sejumlah fraksi DPRD Kabupaten Pasuruan. Mereka mengkhawatirkan penerapan denda keterlambatan pelaporan justru berpotensi menjadi jebakan bagi pelaku usaha mikro, kecil, dan menengah (UMKM).
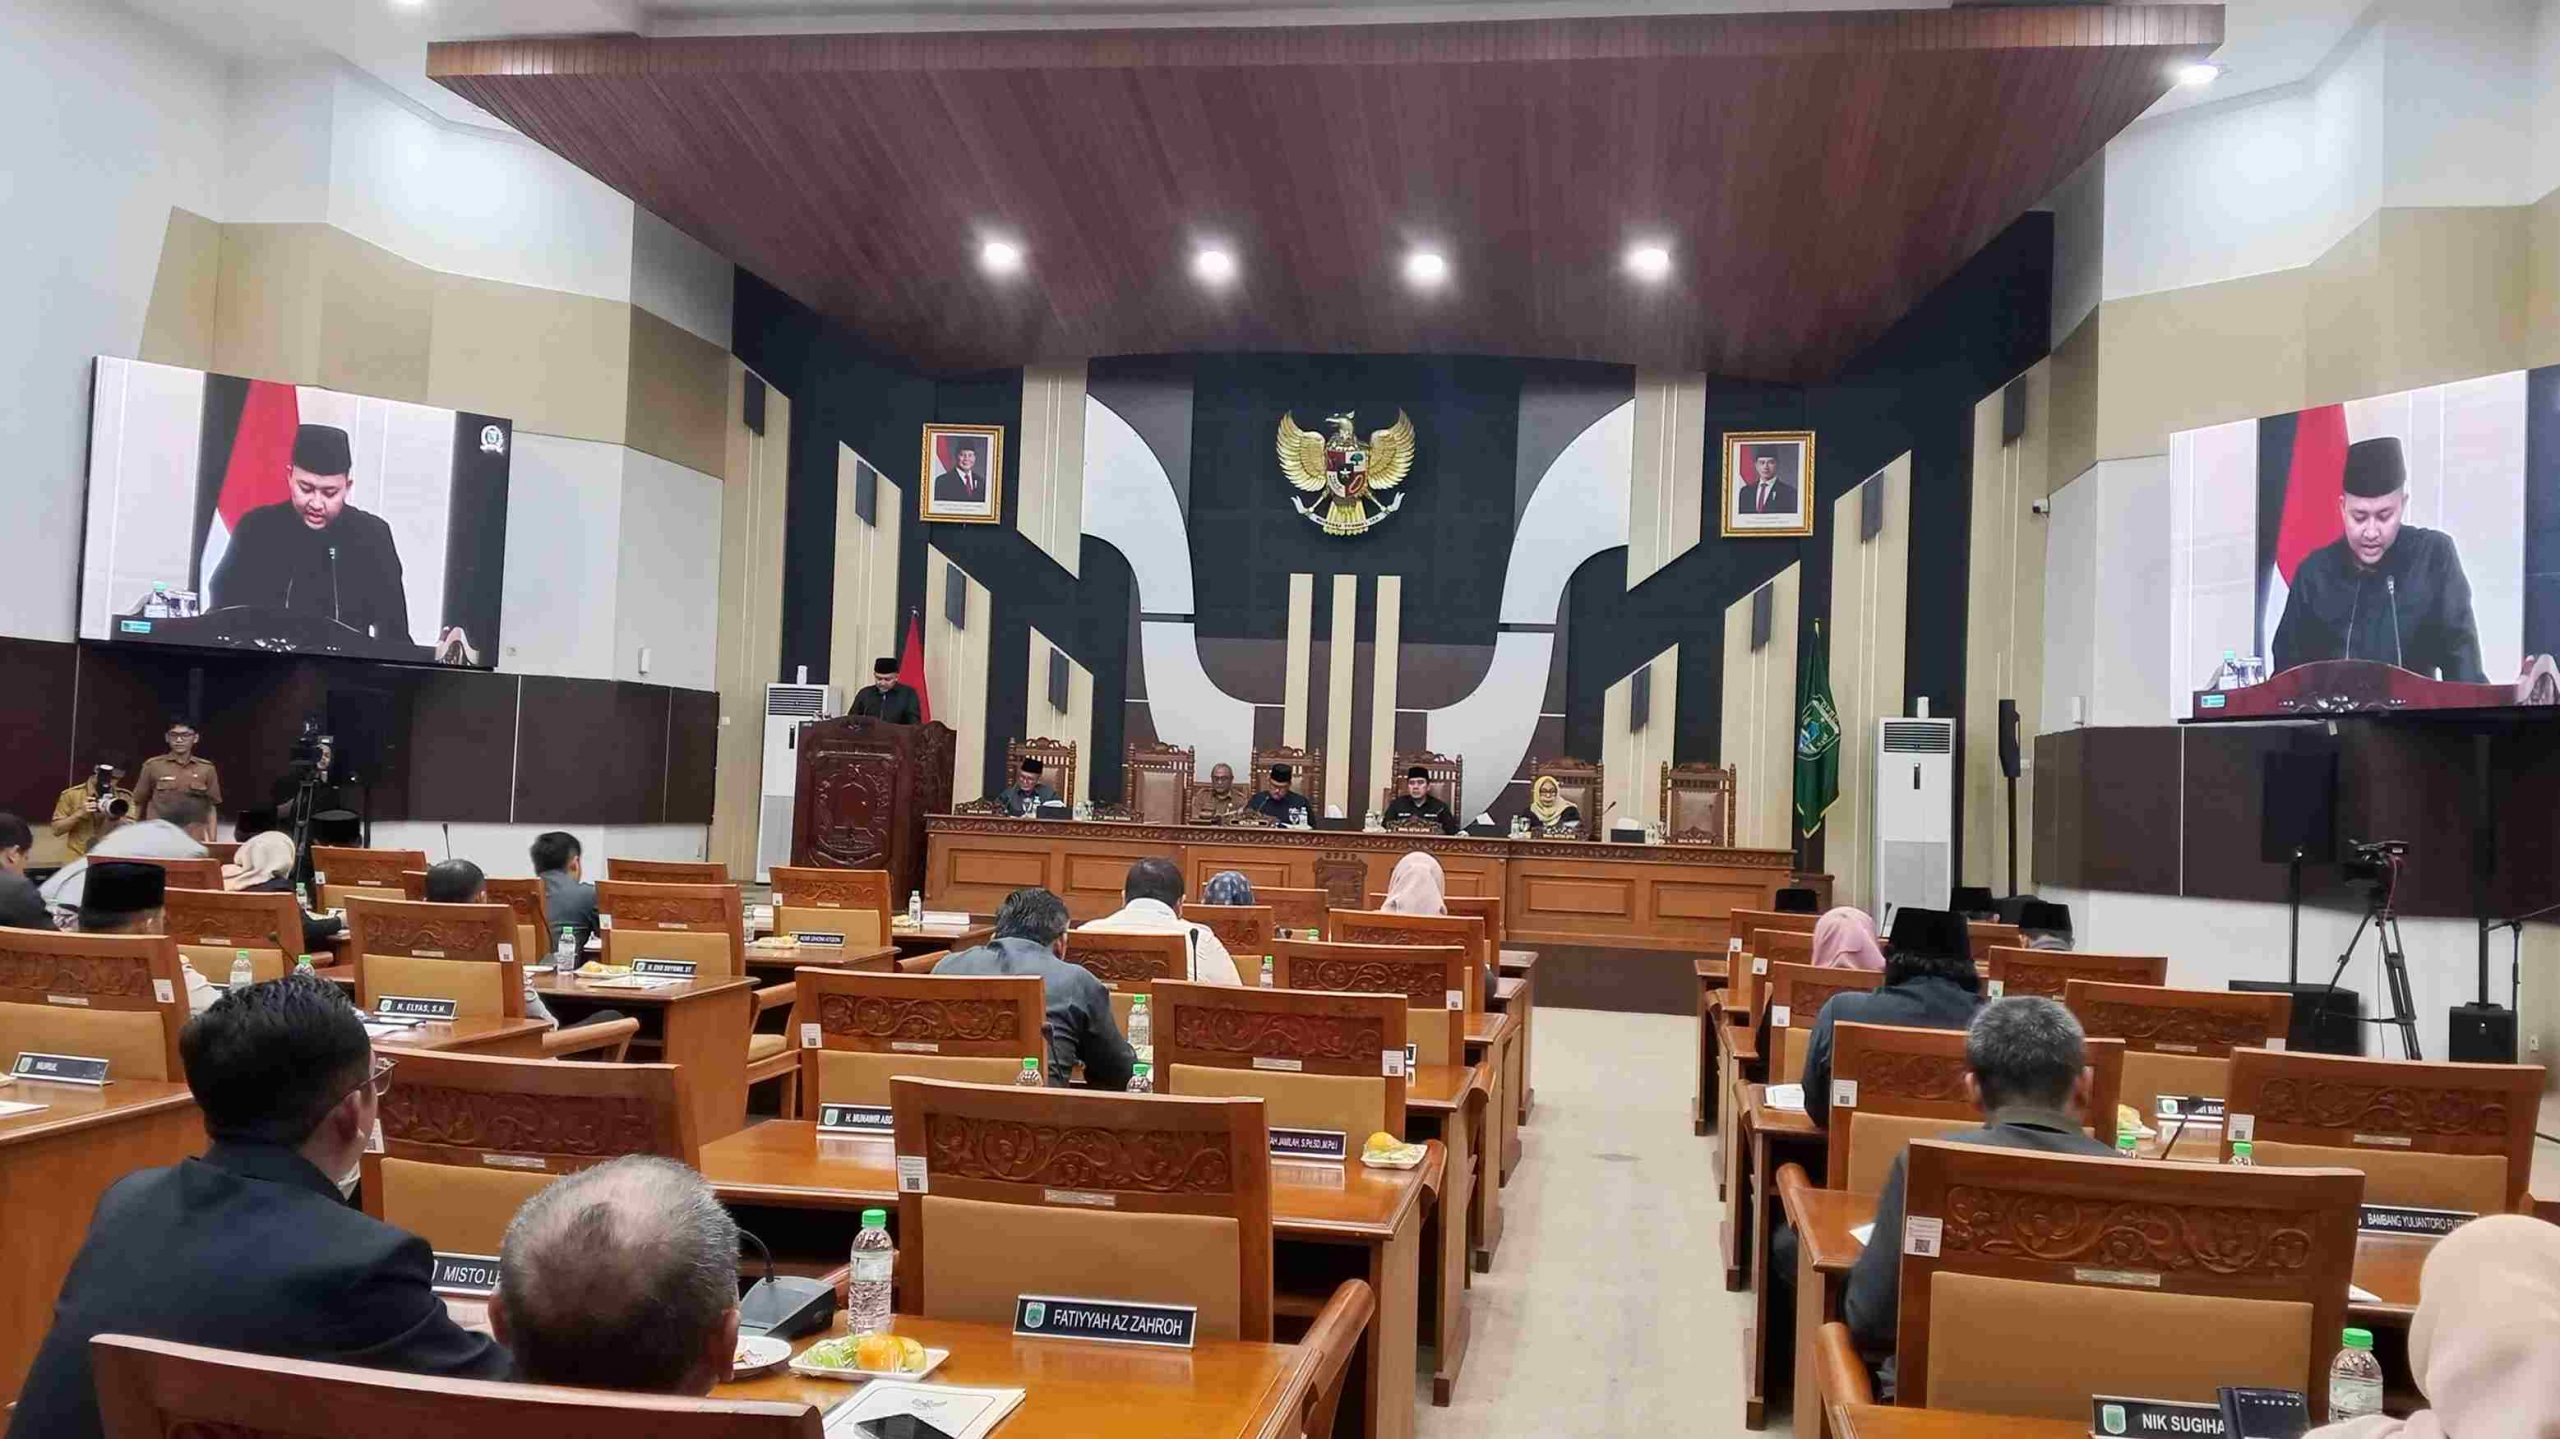
Menanggapi kekhawatiran itu, Rusdi menyampaikan penjelasan dalam rapat paripurna jawaban atas pandangan umum fraksi-fraksi DPRD terhadap Rancangan Peraturan Daerah (Raperda) tentang Perubahan Peraturan Daerah Nomor 3 Tahun 2023 tentang Pajak Daerah dan Retribusi Daerah, Senin (2/11/2026).
Menurut Rusdi, besaran denda yang diusulkan Pemkab Pasuruan relatif lebih rendah dibandingkan dengan daerah lain. Ia menyebut nominal denda di sejumlah daerah berkisar Rp 100.000 bagi wajib pajak orang pribadi hingga Rp 500.000 bagi badan usaha.
Kebijakan tersebut, lanjutnya, merupakan salah satu upaya meningkatkan kepatuhan wajib pajak dalam memenuhi kewajiban pelaporan pajak daerah.
Meski demikian, perbandingan nominal denda dengan daerah lain belum dengan sendirinya menjawab kekhawatiran DPRD. Efektivitas kebijakan juga bergantung pada kejelasan prosedur pelaporan, kemudahan layanan, serta pengawasan agar sanksi administratif tidak justru membebani wajib pajak yang mengalami kendala administratif.
Untuk melindungi dan mendukung UMKM, Pemkab Pasuruan menyatakan usaha kecil di bidang makanan dan minuman dengan omzet tidak melebihi Rp 5 juta per bulan dibebaskan dari kewajiban pembayaran dan pelaporan pajak daerah.
“Pemerintah daerah membebaskan kewajiban pembayaran dan pelaporan pajak daerah terhadap usaha kecil di bidang makanan dan/atau minuman dengan omset tidak melebihi 5 juta rupiah per bulan,” kata Rusdi.
Adapun kewajiban penyampaian Surat Pemberitahuan Pajak Daerah (SPTPD) berlaku bagi wajib pajak atas Pajak Barang dan Jasa Tertentu (PBJT) serta Pajak Mineral Bukan Logam dan Batuan (MBLB).
Di sektor MBLB, Pemkab Pasuruan juga melakukan transformasi pengawasan penghitungan pajak melalui penerapan sistem elektronik e-MBLB secara real time. Langkah ini dilakukan karena pelaporan dengan metode self-assessment dinilai masih berpotensi membuat wajib pajak melaporkan omzet berdasarkan perkiraan minimal, sehingga berdampak pada rendahnya penerimaan pajak daerah.
Selain itu, pemerintah daerah menyiapkan keringanan bagi objek pajak tertentu melalui penetapan tarif khusus. Penetapan dilakukan berdasarkan pendataan, pengajuan masyarakat, serta verifikasi lapangan untuk memastikan kesesuaian pemanfaatan lahan sebagai kawasan produksi pangan dan peternakan.
Pemkab juga menjanjikan mekanisme pengajuan keberatan dan keringanan yang sederhana, cepat, dan transparan, tanpa menambah beban birokrasi maupun tekanan psikologis bagi masyarakat.
Sementara itu, penyesuaian tarif Pajak Bumi dan Bangunan Perdesaan dan Perkotaan (PBB-P2) disebut didasarkan pada kajian akademis dan simulasi dampak fiskal. Pertimbangannya meliputi potensi Pendapatan Asli Daerah (PAD), pertumbuhan ekonomi lokal, serta kemampuan membayar masyarakat.
“Pemerintah Kabupaten Pasuruan menjamin bahwa penyesuaian tarif tidak akan menimbulkan lonjakan beban yang memberatkan masyarakat berpenghasilan rendah,” tegas Rusdi. (Fir)
 Follow Official WhatsApp Channel WARTABROMO untuk mendapatkan update terkini berita di sekitar anda.